След кризата. Как да запазим парите си по време на задаващия се хаос – Джеймс Рикардс
Предстоящата криза е толкова предвидима, колкото пролетният дъжд!
В новата си книга финансовият експерт и бестселъров автор Джеймс Рикардс разглежда продължаващите последици от световната финансова криза, започнала през 2008 г., и лутанията на централните банки, чиято одисея далеч не е стигнала своя край. Това е книга предупреждение и провокация. Рикардс изобличава псевдонауката, залегнала в основата на някои от изконните либерални икономически вярвания. Показва как Русия и Китай смятат да отхвърлят хегемонията на американския долар и надниква отвъд зле съшитото прикритие на манипулираните данни за китайската икономика, зад което стои огромна понци схема.
„След кризата“ показва защо и как световните финансови пазари са изкуствено напомпани. Главозамайващото извисяване на фондовата борса не може да продължи безкрайно – особено след като цените на активите са изкуствено завишени от инвеститорския оптимизъм около администрацията на Тръмп, разрушително ниските лихви и проникването на поведенческата икономика във финансовия живот. Задава се буря. Елитът е подготвен, но какво трябва да направи обикновеният инвеститор?
Авторът на пророческите книги „Смъртта на парите“ и „Пътят към разрухата“ Джеймс Рикардс ни запознава с реалните рискове за финансовата система и предлага безценни съвети как най-добре да устоим на идващия хаос. „След кризата“ е книгата, с която всеки интелигентен инвеститор ще поиска да се сдобие – и то колкото е възможно по-скоро.
Независимо дали сте съгласни с неговата позиция относно нестабилността на днешния световен паричен ред, ако харесвате истории за реални международни интриги, ще обикнете всичко, написано от Джеймс Рикардс.
— „Форбс“
„Хората, които са склонни да крият спестяванията си под дюшека, ще намерят в тази книга всички необходими оправдания за поведението си.“
— Kirkus Reviews
Инвестиционна тайна #1:
Митата и търговските излишъци се връщат на мода. Подгответе се за по-меркантилистичен святИнвеститорите трябва да се подготвят за един по-меркантилистичен свят, в който търговските излишъци и натрупването на злато са цели сами по себе си. Това означава, че митата, исканията за реципрочност и данъчните разпоредби, които благоприятстват вътрешното производство, ще бъдат норма. Това е в рязък контраст с мултинационалните режими за свободна търговия, предпочитани от глобалистите от края на Втората световна война и към които след края на Студената война те усилено се стремят.
Великите сили никога не изоставят напълно меркантилизма; той винаги е точно под повърхността, докато развитите икономики се придържат към свободна търговия. Една глобална търговска система винаги се нуждае от някои ограничения за страните с излишък в допълнение към финансовата болка, която обикновено се причинява на страните с дефицити. Джон Мейнард Кейнс подчертава това в Бретън Удс през 1944 г., но предложените от него механизми за коригиране на излишъците са игнорирани от Съединените щати.
Натрупването на физическо злато и сребро е отличителен белег на меркантилизма. Американските и канадските компании за добив на злато и сребро ще бъдат подкрепени от продължаващото силно глобално търсене, водено от Китай и Русия. Цените на акциите им също ще нараснат вследствие на вълната от сливания и придобивания, докато големите минни компании придобият по-малките, за да постигнат икономии на мащаба.
Инвестиционна тайна #2:
Подгответе се за бавен растеж и периодични рецесии за десетилетия напредДори най-щедрите прогнози, включително тези на Бюджетната комисия на Конгреса на САЩ, предричат постепенно нарастване на съотношението на дълга към брутния вътрешен продукт на САЩ през следващите пет години и експоненциално увеличение след това, когато бейбибумърите започнат да се пенсионират с нарастващи темпове, а работната сила съответно започне да се свива. Тези прогнози вероятно надценяват икономическия растеж и приходите поради често възникваща грешка в модела. По-реалистичните модели показват, че съотношението на дълга към брутния вътрешен продукт на САЩ ще надхвърли 115% до 2023 г.
Проучванията също така убедително твърдят, че съотношение дълг към брутен вътрешен продукт над 90% е независима причина за по-бавен реален растеж поради очакванията на потребителите и инвеститорите за по-висока инфлация, по-високи данъци или неизпълнение на дълговите задължения. На практика потребителите спестяват повече, а компаниите инвестират по-малко, като причината и за двете е предпазливост. Правителствата не могат да решават проблемите, които имат във връзка със задълженията си, като заемат още и още.
Разглеждането заедно на икономическите прогнози и икономическите проучвания разкрива, че на САЩ им предстои продължителен период на бавен икономически растеж, прекъсван от спорадични технически рецесии. САЩ са в положението на Япония. Японците преживяват небезизвестното си „изгубено десетилетие“ от 1990 до 2000 г. и оттогава претърпяват още почти две изгубени десетилетия. Първото изгубено десетилетие на САЩ е от 2007 до 2017 г., а днес вече сме във второто изгубено американско десетилетие. Този модел на нисък растеж ще продължи да съществува, стига да няма инфлационна вълна, която Федералният резерв изглежда безсилен да предизвика в краткосрочен план, война или тежка депресия, вероятно причинена от нова финансова криза.
Като се има предвид базовият сценарий на продължителен период на бавен растеж, съществуват три специфични стратегии, които инвеститорите могат да използват както за печалба, така и за запазване на богатството си. Първата стратегия е да намалят експозицията си във високо оценени акции с растяща стойност в сферата на технологиите, медиите и рекламата, особено кошницата FAANG („Фейсбук“, „Епъл“, „Амазон“, „Нетфликс“ и „Гугъл“). Тези акции могат да продължат да печелят в краткосрочен план, но се очаква всеки момент да се сринат, когато реалността на поредното изгубено десетилетие бъде осъзната. Избягването на тези акции гарантира, че няма да понесете големи загуби, когато настъпи неминуемата корекция на пазара.
Втората стратегия е да разпределите част от портфейла си в сектори, които се представят добре в бавно растяща и дефлационна обстановка, включително в сектора на комуналните услуги, десетгодишни американски държавни ценни книжа и висококачествени общински облигации. Тези инвестиции осигуряват устойчиви печалби, като същевременно предлагат потенциал за капиталови печалби при продължаване на дезинфлационните тенденции.
Третата стратегия е да увеличите разпределението на парите си в брой. Кешовото разпределение намалява цялостната волатилност на вашия портфейл и предлага защита от дефлация, тъй като при дефлация реалната стойност на парите нараства. Важно е да се отбележи, че парите в брой предлагат вариативност и възможността да бъдат влагани бързо в други класове активи, ако избухне война или неочаквано възникне инфлация. Парите в брой също така предлагат на притежателя си възможността да потърси най-изгодните налични сделки при настъпването на поредната финансова паника, която рязко свали стойността на активите с петдесет или повече процента, както се случва през 2008 г.
Инвестиционна тайна #3:
Пазете се от скритата ръка на поведенческите манипулации. Внимавайте за побутванияИнвеститорите трябва да подобрят ситуационната си осведоменост за манипулациите от страна на архитектите на избора. Чак когато разкриете социалното инженерство зад финансовите избори, представени пред вас, ще можете да противодействате на предубежденията на инженера и да действате в свой най-добър интерес.
Преди да можете да се противопоставите на предубедената манипулация на архитектите на избора, трябва да разберете собствените си предубеждения. Като цяло хората не обичат да попълват формуляри или да отбелязват квадратчета независимо от съдържанието на формуляра или задавания въпрос. Архитектите на избора използват това предубеждение, за да създадат „път на най-малкото съпротивление“, който да произведе предпочитания от архитекта на избора и неговия корпоративен спонсор резултат. Инвеститорите трябва да се заредят с търпение като антидот на предположението на архитекта на избора, че нямате такова. Докато четете въпроси във формуляри, спрете, отделете минута и се запитайте дали няма скрит дневен ред. Дали вече не е направен финансов избор вместо вас (с отделно квадратче за отказване)? Запитайте се дали този дизайн не е преднамерен, за да ви накара да тръгнете по предпочитания от спонсора на плана път. Запитайте се дали по-трудният път (отбелязването на опцията за отказ) не е по-добър за вас, като ви предоставя повече възможности за избор и степен на свобода в изграждането на портфейл, който да съхранява богатството ви. Важно е да се разбере, че 401(к) и други подобни разпоредби на данъчното законодателство на САЩ не са приети с лека ръка от Конгреса, а са усилено лобирани от Уолстрийт като начин за увеличаване на управляваните активи и за повишаване на цените на акциите. Преди да се подпишете под списъка с желания на Уолстрийт, помислете за своите собствени.
Няма нищо сигурно в инвестирането. Акциите, облигациите, валутите и стоките от време на време се сриват. Когато пазарите се сринат, Уолстрийт пак печели от такси, комисионни и спредове. Губещи са клиентите. Можете да изравните игралното поле, като намалите разпределението на средствата си в продукти, рекламирани от финансовата индустрия (и нейните архитекти на избора), и увеличите разпределението в по-нетрадиционни алтернативи. Инвестициите в доходоносни недвижими имоти, природни ресурси, колекционерски предмети с музейно качество и други класове активи, които обикновено не се предлагат в 401(к), са отличен начин за съхраняване на богатството, диверсифициране на риска и избягване на проектите на разни наети социални инженери. Ако приемете подход „купувай и задържай“, отлагането на данъчното облагане се случва автоматично дори без толкова рекламирания данъчен подслон на 401(к).
Друг капан, поставен от архитектите на избора, е „всичко или нищо“, когато става въпрос за избор на 401(к). Архитектите на избора са толкова сигурни, че предпочитанията им са правилните за вас, че създават формуляри за регистрация, които да насочват инвеститорите към максимално участие. Това не е непременно най-добрият избор.
Инвестиционна тайна #4:
Търсете диверсификация далеч от пазарите за борсова търговия, като разпределяте в пари, злато и алтернативиНай-добрите стратегии за инвеститорите при тези заложени структурни рискове са:
— Избягвайте по-малко ликвидните борсово търгувани фондове и тези с екзотични характеристики като обратна производителност или ливъридж. Тези продукти няма да намерят готови купувачи при срив на пазара.
—Поддържайте 30% разпределение в пари в брой по всяко време. Това намалява цялостната волатилност на портфейла ви и ви дава „сух прах“, за да търсите сделки след катастрофата.
— Поддържайте 10% разпределение във физическо злато. То се представя добре при инфлация и осигурява застраховка, в случай че срив на фючърсния пазар доведе до блокиране или затваряне на борсата.
— Отделете 10% от инвестиционните си активи в частен капитал и рисков капитал чрез инвестиране във фирми, в които лично познавате учредителите и операторите. Тези фирми няма да предлагат ликвидност, но могат да предложат огромна възходяща и ниска корелация с търгуваните пазари. Целесъобразни сектори, които трябва да бъдат проучени, са финансовите технологии и природните ресурси.
Инвестиционна тайна #5:
Ниската производителност може да означава инфлация… или дефлацияКак да се подготви инвеститорът за свят, който може да бъде инфлационен или дефлационен?
Решението се нарича портфейл тип „щанга“ (barbell). Едната страна на щангата е за защита от инфлация, състояща се от злато, сребро, земя и други „твърди“ активи. Другата страна е за защита от дефлация и се състои от десетгодишни държавни ценни книжа и акции на компании от сектора на комуналните услуги и този на технологиите, които непрекъснато намаляват разходите си. Това, което свързва двете страни на щангата, е разпределението в пари в брой. Парите в брой намаляват цялостната волатилност на портфейла и осигуряват възможност за наблягане върху защитата от инфлация или дефлация, ако някоя от двете тенденции стане доминираща.
Днешният капан на висока задлъжнялост и слаб растеж е продължение на кризата, която започва през 2007 г. Сега сме във фазата на забавяне на продължаващата криза, но тя може да се превърне в „точка на взрив“ по всяко време. Възможно е също така да се стигне до „хленчене“, представляващо десетилетия на бавен растеж.
Независимо от резултата инвеститорите не са безпомощни. Портфейлът тип „щанга“ предлага начин за запазване на богатството на всички държави по света.
Инвестиционна тайна #6:
Бъдете готови за валути, обезпечени с физическо златоВ резултат на финансовата паника през 1907 г. пред Конгреса на САЩ през 1912 г. е призован да свидетелства Джон Пирпонт Морган по въпроса за манипулациите на Уолстрийт и така наречения по онова време „паричен тръст“ или банков монопол на „Джей Пи Морган & Ко“. В хода на показанията си Морган прави едно от най-дълбоките и трайни изказвания в историята на финансите. В отговор на въпросите на щатния адвокат на комисията на Конгреса Самюъл Ънтърмайър се получава следният диалог:
Ънтърмайър: Искам да ви задам няколко въпроса, свързани с темата, която засегнахте тази сутрин, по отношение на контрола на парите. Контролът на кредита включва контрол на парите, нали?
Морган: Контрол на кредита? Не.
Ънтърмайър: Но кредитирането е в основата на банковото дело, нали?
Морган: Невинаги. То е доказателство за банково дело, но не и самите пари. Златото е пари, и нищо друго.Наблюдението на Морган, че „Златото е пари, и нищо друго“, е правилно в две отношения. Първото и най-очевидното е, че златото е форма на пари. Втората и не толкова очевидна идея се крие зад фразата „и нищо друго“ и тя е, че другите инструменти, които претендират да са пари, са всъщност форми на дълг, освен ако не са конвертируеми във физическо злато.
Междинната прогноза е, че златото ще достигне цена от $10 000 за тройунция в течение на настоящия биков пазар на златото, който започна през месец декември 2015 г. Инвеститорите трябва да държат 10% от инвестиционните си активи във физическо злато, оставяйки по желание място в портфейлите си за „хартиено злато“ под формата на борсово търгувани фондове и акции на миннодобивни компании.
Първата стъпка е да се определят инвестиционните активи. Това не е същото като нетната стойност. Инвеститорите следва да изключат своята жилищна собственост, собствен капитал на предприятието и други неликвидни или нематериални активи, които осигуряват препитанието им. Не рискувайте с пазарния си портфейл вашия основен източник на доходи или покрив над главата си. След като изключите тези активи, това, което остава, са вашите подлежащи на инвестиране активи. След това разпределете 10% от тази сума във физическо злато. Това злато не трябва да се съхранява в банкова кутия за съхранение, сейф или трезор. Съществува високо ниво на корелация между времето, когато ще искате най-много да имате достъп до своето злато, и времето, когато банките са затворени по нареждане на държавата. Съхранявайте златото си в безопасно, небанково хранилище.
Следващата стъпка се отнася до прогнозата за цена на златото от $10 000 за тройунция. Тук нещата са ясни. Прекомерното печатане на пари от страна на Федералния резерв през периода 2008–2015 г., съчетано с прогнозирания държавен дефицит на САЩ след 2018 г. от над $1 трилион годишно в обозримото бъдеще, и съотношение дълг/дефицит от 105% с тенденция да се повиши до над 110% в следващите няколко години, оставят долара уязвим за срив на доверието от страна както на чуждестранните инвеститори, така и на американските граждани. Този срив на доверието няма да протече във вакуум. Той ще съвпадне с общата загуба на доверие във всички основни резервни валути. Тази загуба на доверие ще бъде задълбочена вследствие на злонамерени усилия от страна на Русия, Китай, Турция, Иран и други да изоставят изцяло щатския долар и да заобиколят платежната система, базираща се на него. Преходът на цените на петрола от долари към специални права на тираж на МВФ ще бъде последният гвоздей в ковчега на американския долар.
В този момент или САЩ, действащи самостоятелно, или глобална конференция, наподобяваща нов Бретън Удс, ще се обърнат към златото, за да възстановят доверието в паричната система. Веднъж след като този маршрут бъде поет, ключовият фактор ще бъде да се определи недефлационна цена за златото, която възстановява доверието, но не води до нова депресия. САЩ, Китай, Япония и Еврозоната (европейските страни, които използват еврото) имат заедно парична маса тип М1 на стойност $24 трилиона Същите тези страни имат приблизително 33 000 тона официално злато. Както отбелязах по-рано, от историческа гледна точка успешният златен стандарт изисква 40% златно покритие за поддържане на доверието. Четирийсет процента от $24 трилиона се равняват на $9,6 трилиона в злато, необходими за покритие на паричната маса. Като вземем наличните 33 000 тона злато и ги разделим на $9,6 трилиона, това ни дава предполагаема цена на златото от малко над $9000 за тройунция. Като се има предвид, че световната парична маса тип М1 продължава да расте по-бързо от количеството официално злато, с течение на времето тази предполагаема цена ще нараства; $10 000 за тройунция е разумна оценка за балансирана връзка между златото и парите, емитирани от централните банки. Препоръката за вашия портфейл е да разпределите 10% от инвестиционните си активи във физическо злато като диверсифицирано разпределение на активите и като застраховка на портфейла. Следният пример демонстрира този застрахователен аспект.
Да приемем за по-просто, че портфейлът като цяло съдържа 10% злато, 30% пари в брой и 60% акции. Очевидно тези проценти могат да варират и частта, отделена за акции, може да включва частен капитал и други алтернативни инвестиции. Ето как 10-процентното разпределение в злато работи за запазване на благосъстоянието ви:
Ако златото поевтинее с 20%, въздействието върху цялостния ви портфейл е 2% спад (20% x 10%). Това не е много разрушително и се компенсира от по-добро представяне на акциите. Обратно, ако цената на златото достигне $10 000 за тройунция, това е 650% печалба спрямо настоящото равнище. Този скок на цените ви дава 65% печалба на цялостния ви портфейл (650% х 10%). Има условна корелация между държава, където златото поскъпва с 650% и където акциите, облигациите и другите активи са в спад. За тази цел ще приемем сценарий, подобен на най-лошия период на Голямата депресия от 1929 до 1932 г., когато акциите се сриват с 85%. 85% спад на акциите, съставляващи 60% от портфейла ви, води до загуба на портфейла от малко над 50%.
При този сценарий печалбата от златото (650% отделно и 65% като част от вашия портфейл) ще съхрани доста прилично благосъстоянието ви, и то при спад от 85% на акциите, съставляващи 60% от вашия портфейл (85% отделно и 50% от цялостния ви портфейл). 30-те процента, разпределени в пари в брой, поддържат постоянно богатството ви.
Ако 60% от вашия портфейл се обезцени с 85% (равно на срива на фондовата борса по време на Голямата депресия), а 10% от портфейла ви поскъпне с 650% (което се очаква от златото при евентуална глобална парична реорганизация), ще загубите 50% от портфейла си от акции, но ще възстановите 65% от него в злато. Вашето общо богатство ще се запази и дори леко ще се увеличи. Цялостното представяне на портфейла ви в този сценарий на нова депресия е печалба от 15%. Това е застрахователният аспект в действие. Инвеститорите, които не разполагат със злато, ще пострадат лошо. Онези, които разпределят 10% в ценния метал, ще оцелеят след бурята с непокътнато богатство.
Инвестиционна тайна #7:
Разпределете част от богатството си в алтернативни активиВсички сме запознати с т.нар. банкова паника. Масовото теглене на депозити, което е характерно за нея, започва тихо с няколко вложители, които започват да се притесняват за платежоспособността на банката. Те се подреждат на опашка, за да изтеглят парите си, преди банката да затвори вратите си. Скоро мълвата се разпространява и опашката започва да става все по-дълга. Банката се опитва да възстанови доверието в себе си и дава парите на вложителите, които си ги поискат, дотогава, докато може, но не след дълго парите се изчерпват. Понастоящем от подобна ситуация е заплашена Банката на Федералния резерв в Ню Йорк. Различното в този случай е, че от банката се тегли злато, а не пари.
Федералният резерв в Ню Йорк никога няма да свърши парите, защото може да отпечата толкова, от колкото има нужда. Но Фед може да свърши златото. До неотдавна в Нюйоркският федерален резерв имаше 6000 тона злато, съхранявани в трезорите му на улица „Либърти“ в долен Манхатън. Това злато не принадлежи на САЩ. Златото на Фед принадлежи на чужди държави и на Международния валутен фонд. Преди няколко години централните банки на някои държави пожелават да върнат златото си, съхранявано във Фед, обратно в своите страни. Германия е най-яркият пример, но има и други, включително малки собственици на златни запаси като Азербайджан. Един от най-големите притежатели, Турция, също иска обратно златото си. Процесът е труден, защото златото на Фед се състои от стари кюлчета, някои от които са натрупани през 20-те години на миналия век, които не отговарят на днешния стандарт за чистота и размер. Това не означава, че златото е лошо, само че кюлчетата трябва да се разтопят и да се преработят, за да отговарят на новите стандарти. Златният запас в Ню Йорк намалява и глобалното поведение започва да прилича на банкова паника с теглене на злато. Причината е очакването, че цените на златото ще нараснат поради инфлацията в САЩ, в съчетание с мнението, че Федералният резерв може да не пожелае да освободи златото при една бъдеща финансова паника.
Преди масовото теглене на злато от Фед да премине в маниакалната си фаза, какво могат да направят инвеститорите, за да решат дали цената на златото понастоящем е атрактивна? Ако златото е просто друга форма на пари (което е така), то цената на златото в долари може да се анализира като кръстосан валутен курс. В началото на септември 2011 г. златото достига най-високата си стойност от $1900 за тройунция, а най-ниската оттогава е $1050 за тройунция през декември 2015 г.
Волатилността на кръстосания курс долар/злато говори повече за долара, отколкото за златото. Когато златото струва $1050 за тройунция, може да се каже, че доларът е твърде силен. Когато цената на златото се покачи на $1900 за тройунция, може да се каже, че доларът е прекалено слаб. И в двата случая обикновеният кръстосан курс е полезен начин за анализ на долара спрямо златото. Той обаче не е достатъчен, за да разберем ролята на златото в цялостната парична система и макроикономиката. Какви други показатели можем да използваме?
В какво състояние е икономиката днес? Краткият отговор е, че то не е добро. Съотношението между златото и хартиените пари отново е в нивото на крайностите, което не отразява надценяване на златото, а по-скоро подценяването му. Съотношението между златото и книжните пари е около 10%, което е доста под рамката от 20% до 40%, която исторически се счита за адекватна за златен стандарт, да не говорим за 100%, които се смятат за необходими от икономистите от австрийската школа и други застъпници на твърдия златен стандарт.
Паричната система на САЩ никога не е била по-малко обезпечена със злато, отколкото днес, и никога не е била по-уязвима от загуба на доверие. Ако доверието в хартиените пари бъде загубено вследствие на екстремно икономическо събитие или прекомерно задлъжняване и властите трябва да се обърнат към златото, за да възстановят доверието в системата, способността да се направи това никога не е била по-нарушена. Това предполага, че САЩ трябва да последват примера на Китай и Русия и да се сдобият с повече физическо злато. Тази перспектива кара и обикновените хора да се насочат към запасяване с ценния метал.
Съдържание
Въведение
Няма път за вкъщи
Не сме безпомощни
1. „Скатъргудс“
Къща в Лангли Удс
„Мръсната дузина“
Клинтън, руснаците и уран
Национализъм и глобализъм
Инвестиционна тайна #1: Митата и търговските излишъци се връщат на мода. Подгответе се за по-меркантилистичен свят
2. Да гасиш огъня с бензин
Кратка история на американския дълг
Разрушаването на Америка от Рейгън до Тръмп
Конспирация на грабители
Точката, отвъд която няма връщане назад
Инвестиционна тайна #2: Подгответе се за бавен растеж и периодични рецесии за десетилетия напред
3. Цената на свободата
Бийп, бийп, бийп
Архитектура на избора
Бад Рагац
Инвестиционна тайна #3: Пазете се от скритата ръка на поведенческите манипулации. Внимавайте за побутвания
4. Капанът алфа
Алфа, бета, … омега
Завой на реката
Балон във всичко
Няма купувачи
Инвестиционна тайна #4: Търсете диверсификация далеч от пазарите за борсова търговия, като разпределяте в пари, злато и алтернативи
5. Безплатни пари
Проблемите с дълга
Модерни парични мъки
Още безплатни пари
Инвестиционна тайна #5: Ниската производителност може да означава инфлация… или дефлация
6. Споразумение в Мар а Лаго
Сътрудничество или хаос?
Отношението на паричния елит
Криптозлато
СПТ и злато
Златен стандарт без злато
Инвестиционна тайна #6: Бъдете готови за валути, обезпечени с физическо злато
7. Годзила
„Джей Пи Морган“ срещу Годзила
Агонисти от средната класа
Инвестиционна тайна #7: Разпределете част от богатството си в алтернативни активи
8. Равносметка
Роузууд
Ледници
Китай е Мейдоф
Търговско танго
Фед фантазия
Нововъзникващите пазари потъват
Актив за всички сезони
Заключение
Часовникът на Страшния съд
Езда на бик
Преоткриването на семейство Мандибъл
Благодарности
Избрани източници
За автора
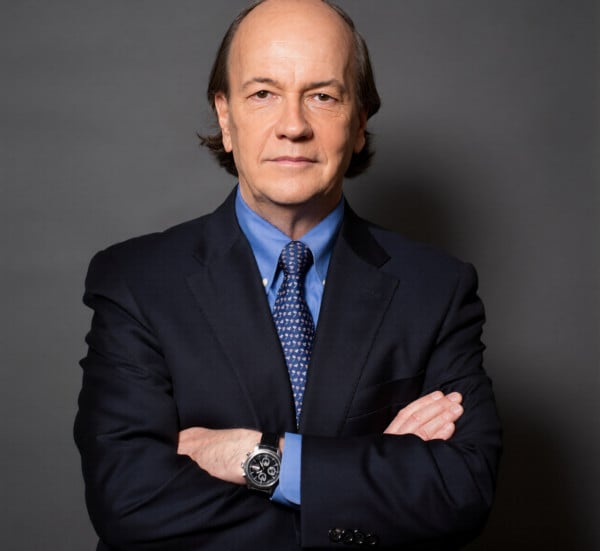
Джеймс Рикардс е автор на книгите „Смъртта на парите“ (2016) и „Пътят към разрухата“ (2017), бестселъри на „Ню Йорк Таймс“, преведени на над 16 езика. Следващата му книга „След кризата“ (2020) става национален бестселър в Съединените щати и в „Уолстрийт Джърнъл“.
Той е редактор на бюлетина „Стратеджик Интелиджънс“ и директор на „Джеймс Рикардс Проджект“, изследващ сложната динамика на геополитиката и глобалния капитал.
Рикардс е инвестиционен съветник, адвокат и икономист, като е заемал ръководни позиции в „Ситибанк“, „Лонг Търм Кепитъл Мениджмънт“ и „Какстън Асошиетс“. Бил е съветник по международна икономика и финансови заплахи на Департамента на отбраната на САЩ. Гост-лектор е на няколко университета и сътрудник на „Файненшъл Таймс“, „Ивнинг Стандарт“, „Ню Йорк Таймс“, „Уошингтън Поуст“ и други водещи медии.
Сред по-новите му книги са „Новата голяма депресия“ („The New Great Depression“, 2021), в която разглежда икономическите последици от пандемията и промените в глобалната финансова система, и „Sold Out“ (2022), посветена на уязвимостите на световните вериги за доставки, инфлацията и влиянието на геополитическата нестабилност върху глобалната икономика.
През 2024 г. Рикардс публикува „ПариGPT. Изкуственият интелект и заплахата за световната икономика“ (издадена на български език през 2025 г. от „Изток-Запад“. В нея той насочва вниманието си към една от най-актуалните трансформации в съвременната икономика – навлизането на изкуствения интелект – и разглежда потенциалното му въздействие върху парите, финансовите пазари, икономическия растеж и глобалната финансова система.
Линк към книгата:
Свалете от Яндиск книгата „След кризата“ на Джеймс Рикардс от тук
или
Свалете от Мега книгата „След кризата“ на Джеймс Рикардс от тук
Други препоръчани книги:
 Стандартът Биткойн. Децентрализираната алтернатива на централното банкиране – Сейфедин Амус
 Създанието от Джекил Айлънд. Федералният резерв в различна светлина – Едуард Грифин
 Богатсвото на народите – Адам Смит
 Богат татко, беден татко. Актуализиран за съвременния свят и с 9 нови обучителни раздела [2018] – Робърт Кийосаки
 Най-големите лъжи в историята. Книга 1 – Ха. А. Мелер
 Цената на златото. Завръщане – Генчо Стоев
 Най-богатият човек във Вавилон – Джордж Клейсън
 Умни пари. Твоят наръчник по лични финанси и инвестиране в България – Стойне Василев
 БитКой? – Валутата на Бъдещето
 Неща, които не би трябвало да знаете! – Михаел Морис